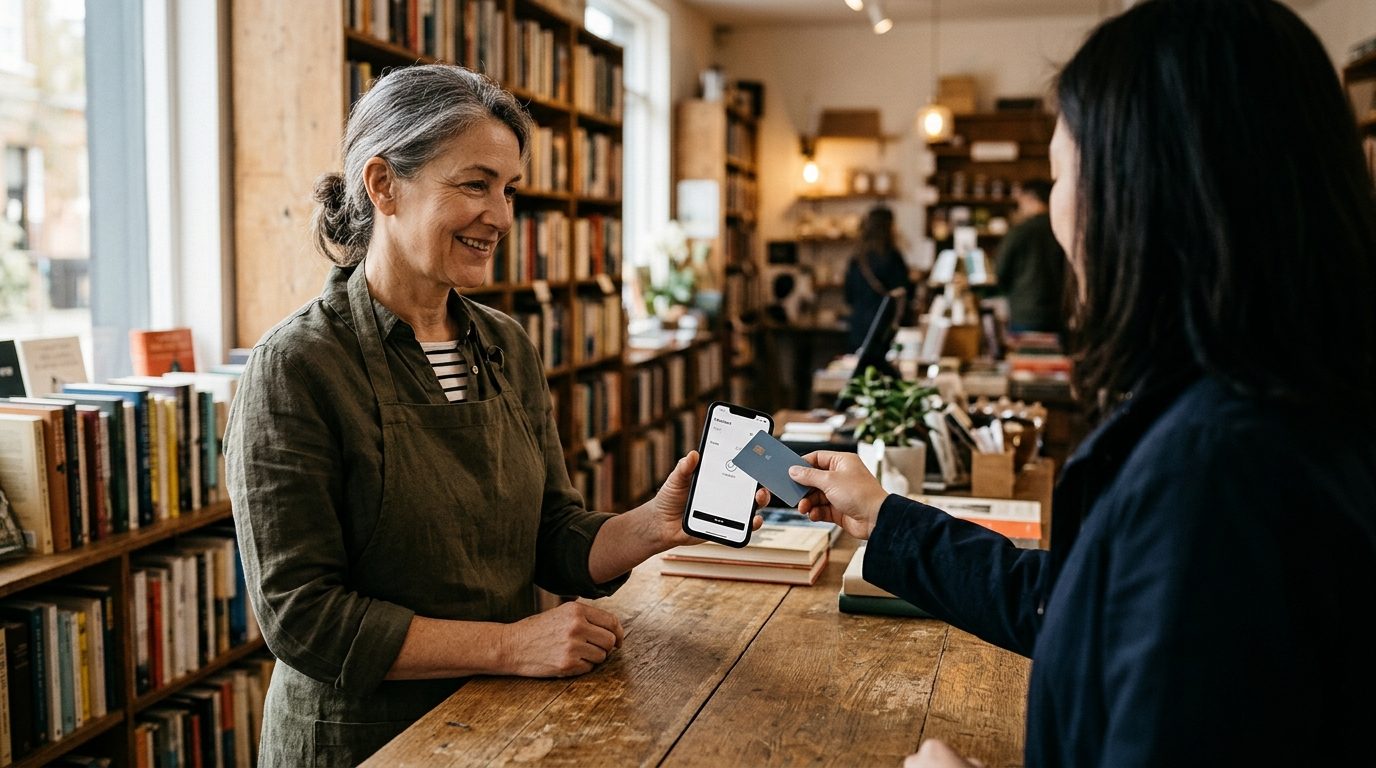
La fintech española Monei ha incorporado Tap to Pay en iPhone, la función de Apple que convierte el teléfono en un terminal para aceptar pagos sin contacto, a su oferta para empresas y autónomos. La compañía asegura ser la primera firma especializada en pagos que adopta este sistema, que no exige hardware adicional ni terminales de pago tradicionales.
Cómo funciona el cobro con el iPhone
El procedimiento es sencillo. En el momento del cobro, el comercio pide al cliente que acerque su medio de pago contactless al iPhone y la operación se completa mediante tecnología NFC. La función también permite introducir el PIN e incluye opciones de accesibilidad.
Los requisitos son mínimos: un iPhone XS o posterior con la última versión de iOS. Con ese equipo, un comercio puede empezar a aceptar pagos en cuestión de minutos a través de MONEI Pay, la aplicación de la compañía. Los alrededor de 5.000 clientes de Monei ya pueden utilizarla.
En cuanto a la seguridad, la tecnología se apoya en las funciones integradas del iPhone para proteger la privacidad de los datos del comercio y del cliente. Cuando se procesa un pago, Apple no almacena los números de las tarjetas en sus servidores.
Una plataforma con más de 40 métodos de pago
Monei ofrece a empresas y autónomos más de 40 métodos de pago a través de una única solución. Su consejero delegado, Álex Saiz, enmarca la novedad en la evolución de la empresa como plataforma de pagos:
«Refuerza nuestra capacidad para ofrecer una solución cada vez más completa y flexible, adaptada a distintos entornos de cobro, manteniendo los estándares de seguridad y fiabilidad que exige el mercado».
El anuncio llega después del acuerdo que la compañía cerró en primavera con Redsys, plataforma que le proporciona terminales para comercios. Saiz sostiene que en el mundo de los pagos con tarjeta «el 80% de las transacciones se hacen en la calle», un argumento que explica el interés de Monei por reforzar el cobro presencial.
Licencia ampliada y aspiración bancaria
La empresa ultima los trámites para ampliar su licencia con el Banco de España y poder operar sin límites de volumen de transacciones. Se trata de la categoría más alta, desde la que se puede solicitar la constitución de un banco. Monei trabaja precisamente para convertirse en una entidad especializada en pymes y, en particular, en comercios.
La firma forma parte, además, del reducido grupo de empresas europeas incluidas en el programa de pruebas del euro digital del Banco Central Europeo. Saiz afirma que la compañía está en condiciones de gestionar 1.000 millones de euros en transacciones en 2026.
Expansión a Europa y América Latina
El grupo se prepara para iniciar operaciones en Europa y América Latina en los próximos meses. El primer destino será Chile, donde Monei detecta numerosas sinergias y que funcionará como experiencia piloto para los siguientes pasos. En una segunda fase, Turquía actuaría como país puente entre Europa y Asia.
Qué significa para las empresas
Para el pequeño comercio y el autónomo, el principal atractivo es económico y operativo: la solución evita comprar o alquilar datáfonos, lo que puede suponer un ahorro de costes relevante. Un negocio con un iPhone compatible puede cobrar de inmediato, sin esperar a recibir un aparato ni asumir cuotas de mantenimiento del terminal.
Análisis de El Noticiario
La decisión de Monei encaja en una tendencia clara: el teléfono móvil gana peso como terminal de cobro y reduce la dependencia del hardware específico. Para una fintech, ser pionera en integrar la función de Apple entre las compañías especializadas en pagos supone un argumento comercial diferencial frente a competidores que siguen basando su oferta en terminales físicos.
También conviene leer la noticia en el contexto estratégico de la empresa. La combinación de cobro con móvil, terminales facilitados por Redsys, una licencia de máxima categoría en trámite y la participación en el piloto del euro digital dibuja una compañía que quiere pasar de intermediaria de pagos a entidad con perfil bancario para pymes. Queda por ver el calendario de la ampliación de licencia y la solicitud de un eventual banco, dos hitos que dependerán de los supervisores.
Otro punto a vigilar es la ejecución internacional. Chile se plantea como banco de pruebas, de modo que sus resultados condicionarán el ritmo de la expansión posterior. Mientras tanto, la limitación práctica de Tap to Pay en iPhone es su dependencia del ecosistema de Apple, ya que solo pueden usarlo los comercios con un modelo compatible.