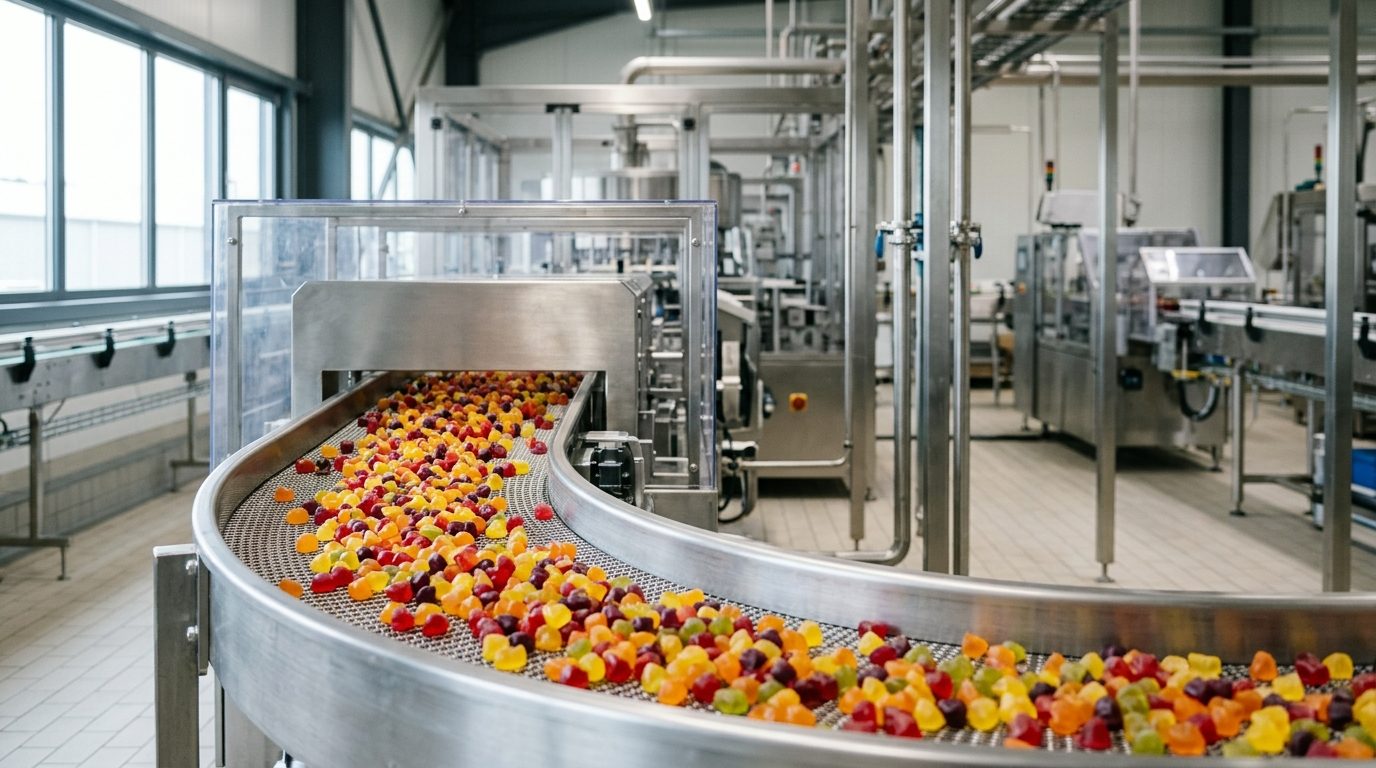
La venta de Nutris, compañía madrileña especializada en complementos alimenticios en formato gominola, ya está en marcha. La gestora española de capital riesgo Nazca Capital, que controla la mayoría del capital, ha distribuido entre los potenciales compradores la documentación del negocio y espera recibir ofertas no vinculantes el próximo 1 de diciembre. El proceso despierta un notable interés entre los grandes fondos internacionales que operan en España.
Qué se vende y cuánto vale
Según la información que Nutris ha trasladado a los candidatos, el grupo prevé cerrar 2026 con unos 80 millones de euros de ingresos y alrededor de 20 millones de euros de ebitda. La valoración que se maneja en una operación corporativa ronda los 250-300 millones de euros.
La compañía, fundada en 2013, opera con dos líneas de negocio:
- Fabricación para terceros de complementos alimenticios, como vitaminas o minerales, en formato gominola.
- Distribución de ingredientes y probióticos a laboratorios nutracéuticos y fabricantes de suplementos.
Desde que Nazca adquirió la mayoría del capital en 2021, el tamaño de Nutris se ha multiplicado por más de tres. Entonces, las ventas apenas alcanzaban los 25 millones de euros.
Los fondos interesados
La operación está coordinada por el banco de inversión Houlihan Lokey y se encuentra todavía en una fase preliminar, por lo que los candidatos aún no han mostrado sus cartas. Entre las firmas que, por el momento, habrían manifestado interés destacan Keensight, PAI Partners y TA Associates. También se mencionan Advent, Ardian, EQT, Fremman e IK Partners.
El proceso se dirige a inversores de perfil financiero. Tanto Nazca como los fundadores, Pedro de la Fuente e Inés de Santos, tendrían intención de reinvertir junto al nuevo propietario, lo que dejaría fuera de la puja a los grupos industriales.
El factor Wellma
Hay un elemento que puede condicionar el calendario. El grupo sueco Wellma, que opera en el mismo sector, también está en venta, en un proceso que coordina Jefferies. Con 60 millones de euros de ebitda, su valoración podría superar los 1.000 millones de euros. Algunas fuentes apuntan a que hay fondos interesados en ambas compañías, que son complementarias, aunque Wellma tiene un tamaño mucho mayor.
Un sector en plena actividad
La nutracéutica acumula movimientos recientes de capital riesgo:
- Be Levels también está en venta.
- Nazca ha comprado Aldous.
- Magnum controla Marnys.
- Seaya se hizo con Baïa Food.
- ProA compró Adventia Pharma a Cantabria Labs.
Qué significa para las empresas y los inversores
El análisis de El Noticiario apunta a que la operación confirma el atractivo que los fondos ven en los activos de nutrición y salud con crecimiento orgánico demostrado. Con los datos facilitados, la valoración de entre 250 y 300 millones equivale a entre 12,5 y 15 veces el ebitda previsto para 2026. Es una referencia inferior a la que se baraja para Wellma: más de 1.000 millones sobre 60 millones de ebitda supone más de 16 veces. Esa diferencia refleja la mayor escala del grupo sueco, un factor que los inversores suelen premiar.
La reinversión de fundadores y de Nazca es otra señal relevante. Mantener a los gestores y al vendedor en el capital alinea intereses de cara a la siguiente etapa y suele indicar confianza en el plan de crecimiento. También limita el abanico de compradores a los fondos, lo que puede favorecer una competencia intensa entre gestoras con mucho capital por invertir.
Para el sector, la coincidencia de dos procesos de venta tan próximos plantea una posibilidad de consolidación: un mismo comprador podría combinar las dos plataformas y crear un actor de referencia europeo en gominolas y suplementos. De momento es solo una hipótesis que apuntan algunas fuentes. Lo que se sabrá el 1 de diciembre es qué fondos pasan a la siguiente ronda y a qué precio.
Para los profesionales del sector, conviene vigilar si el interés se traduce en ofertas firmes y si el calendario de ambos procesos se solapa, algo que influiría en las valoraciones finales.