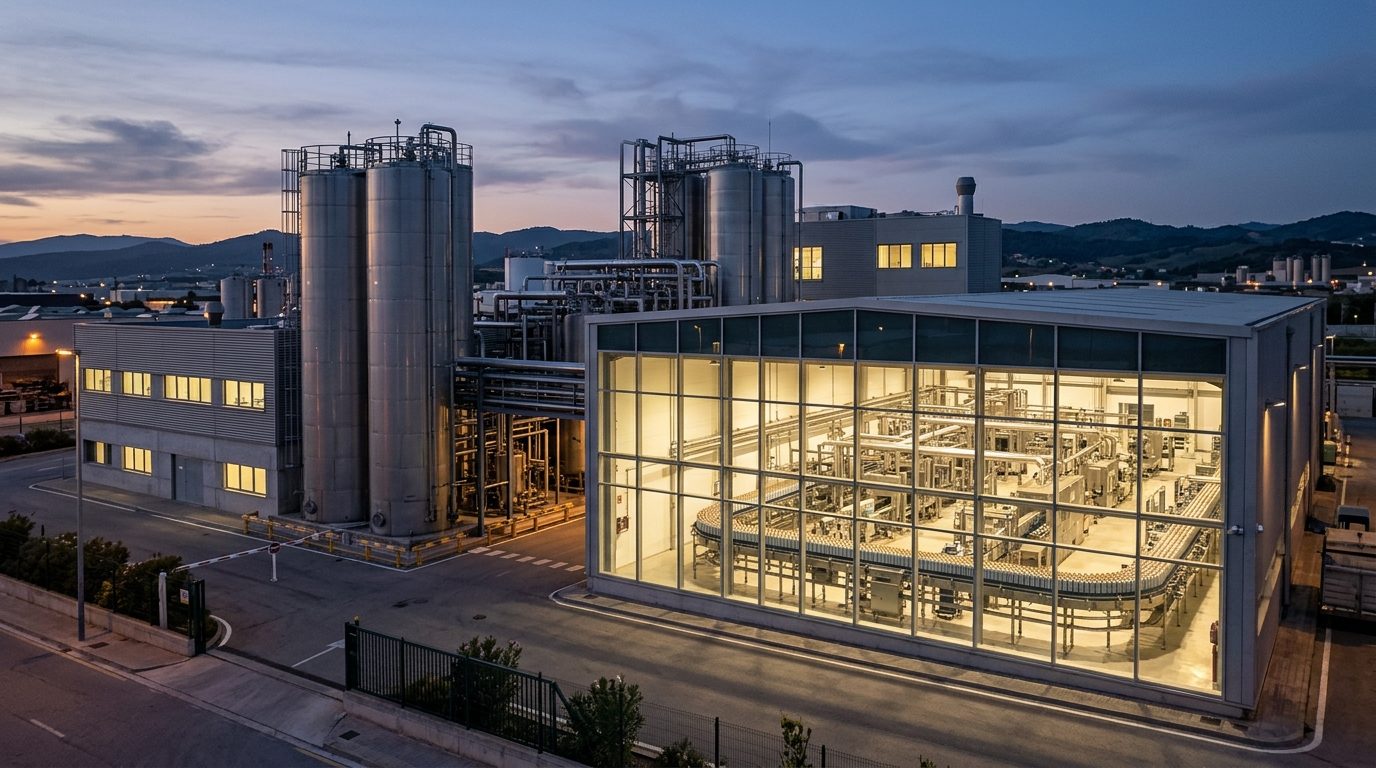
El grupo químico familiar Briolf ha presentado su nuevo plan estratégico para el periodo 2026-2030, bautizado como Kairos. La hoja de ruta de la compañía, con sede en Riudellots de la Selva (Girona), combina 80 millones de euros en inversiones con un doble objetivo: llegar a 400 millones de euros de facturación en 2030 y elevar el ebitda hasta los 50 millones.
Los detalles los explicaron este miércoles Jaume Juher, presidente ejecutivo, y Xavier Sagué, consejero delegado. Ambos situaron el crecimiento orgánico y la mejora de la rentabilidad en el centro de la estrategia.
Dos fábricas nuevas, en Estados Unidos y Cataluña
Buena parte de los 80 millones se destinará a levantar dos plantas, que según los directivos estarán operativas en 2028:
- Briolf Campus, en Carolina del Norte (EE. UU.): abastecerá en el mercado estadounidense a las distintas enseñas del grupo, propietario de marcas como Roberlo o Montana.
- Castellbell i el Vilar (Barcelona): será una fábrica especializada en aerosoles que permitirá a la empresa duplicar su capacidad de fabricación actual.
Con estas instalaciones, la compañía refuerza su producción en dos frentes distintos: acercarse al cliente en un mercado exterior de primer orden y ganar escala en una de sus tres divisiones.
Las cifras del plan Kairos
La compañía prevé cerrar 2026 con unos ingresos de 292 millones de euros. Alcanzar los 400 millones en 2030 supondría un incremento del 37%. En cuanto al ebitda, el material difundido por la empresa sitúa la cifra de este año en unos 30 millones y apunta a un avance del 72% hasta los 50 millones previstos.
Conviene una precisión: pasar de 30 a 50 millones equivale, en redondo, a un 67%, de modo que el 72% citado probablemente parte de un ebitda de 2026 ligeramente inferior a 30 millones, redondeado en la presentación. En cualquier caso, la dirección del plan es clara: el beneficio operativo crecería más deprisa que las ventas.
Además de la inversión industrial, Kairos contempla aprovechar las «sinergias entre divisiones, marcas y mercados», mejorar los márgenes operativos, simplificar la organización y reforzar la presencia internacional, según explicó Sagué.
Una compañía con 120 países y tres divisiones
Briolf fue fundada en 1968 y es propiedad al 100% de la familia Juher. Emplea a 1.350 personas, dispone de ocho plantas productivas y opera en 120 países. Su actividad se estructura en tres áreas: pinturas y recubrimientos para automoción e industria, aerosoles, y adhesivos y masillas.
El grupo ha completado varias operaciones corporativas durante su anterior plan estratégico. La más reciente es la compra de la italiana Inchimica, anunciada en septiembre. Para esta nueva etapa, la dirección prioriza el crecimiento orgánico, aunque no descarta nuevas adquisiciones si aparecen marcas o tecnologías «con encaje estratégico» con sus divisiones actuales y que aporten «más rentabilidad».
Qué significa para las empresas: análisis de El Noticiero
El plan de Briolf ilustra una tendencia reconocible en la industria química de tamaño medio: tras una etapa de crecimiento apoyada en compras, la prioridad pasa a digerir lo adquirido, ganar eficiencia y capturar sinergias. La apuesta por la rentabilidad se aprecia en los números: con los datos de la compañía, el margen de ebitda sobre ventas rondaría el 10% este año y subiría hasta el 12,5% en 2030 si se cumplen los objetivos.
La decisión de producir en Carolina del Norte apunta a una estrategia de proximidad en Estados Unidos, un mercado que el grupo quiere atender con una planta propia para todas sus enseñas. La fuente no detalla el peso actual de ese mercado en las ventas ni el reparto de los 80 millones entre ambas fábricas, por lo que será clave seguir esos datos en próximas comunicaciones.
Para el tejido industrial catalán, la nueva planta de aerosoles en Castellbell i el Vilar supone una inversión productiva que mantiene en Cataluña una parte relevante de la capacidad que se duplica. Para los inversores y competidores, el mensaje es doble: Briolf se financia con una hoja de ruta de expansión propia, en una empresa sin accionistas externos, y deja abierta la puerta a compras selectivas.
El principal reto será la ejecución: tener dos fábricas operativas en 2028 y cumplir con los márgenes comprometidos exigirá disciplina en costes y en plazos durante los próximos cuatro años.